 The Business Plus บิสิเนสพลัส
ในวันที่โลกการค้ากำลังเปลี่ยนกติกา และเส้นแบ่งระหว่าง “ผู้รอด” กับ “ผู้ร่วง” ไม่ได้อยู่ที่ใครเสนอขายสินค้าหรือบริการราคาถูกที่สุดอีกต่อไป แต่วัดกันที่เครื่องมือสร้าง Business Resilience หรือความสามารถในการรับมือกับความเปลี่ยนแปลง ซึ่งจากนี้ชัดเจนว่า โลกธุรกิจต่างหลีกหนีไม่พ้น ไม่ว่าจะเป็นความขัดแย้งทางภูมิรัฐศาสตร์ กฎระเบียบใหม่ด้านสิ่งแวดล้อม หรือพฤติกรรมผู้บริโภคที่เปลี่ยนแปลงอย่างรวดเร็ว และมาถึงคำถามสำคัญว่า แล้วจากนี้ธุรกิจจะไปต่ออย่างไร ?
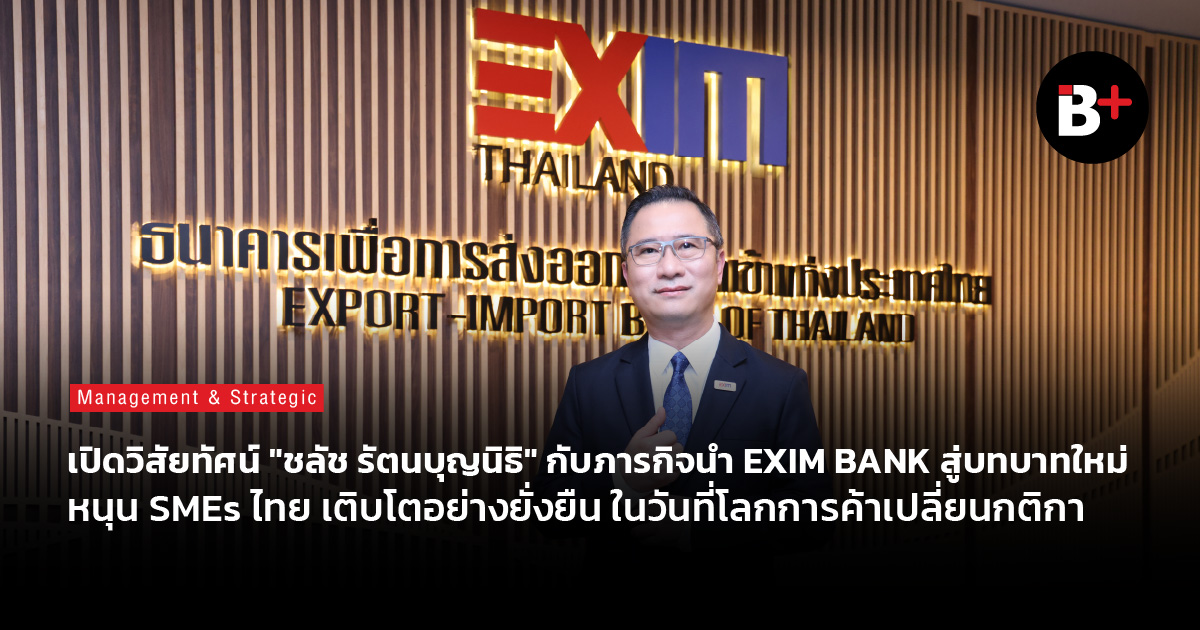
บทสนทนาระหว่าง Business Plus กับกรรมการผู้จัดการ ธนาคารเพื่อการส่งออกและนำเข้าแห่งประเทศไทย หรือ EXIM BANK คุณชลัช รัตนบุญนิธิ เปิดเผยมุมมองใหม่ของ EXIM BANK การขับเคลื่อนองค์กร เปลี่ยนบทบาทตัวเองเป็น “ผู้บ่มเพาะ” (Incubation) ที่ลงมือช่วย SMEs ตั้งแต่ต้นน้ำจนถึงปลายน้ำ เพื่อให้ความรู้และสอน SMEs ให้หาตลาดเป็นก่อน จากนั้นจึงออกแบบผลิตภัณฑ์การเงินให้ยืดหยุ่นขึ้น โดยใช้คำสั่งซื้อมาเป็นตัวนำในการทำ Financing แทนการยึดติดกับหลักประกันแบบเดิม
แนวทางดังกล่าวถูกถ่ายทอดเป็น จากผู้ให้กู้ สู่ผู้บ่มเพาะและนักหาตลาด ซึ่งทั้งหมดถูกออกแบบให้ทำงานเชื่อมโยงกัน เพื่อสร้างทั้งคุณค่าทางธุรกิจ และผลกระทบเชิงบวกต่อสังคมและสิ่งแวดล้อมควบคู่กัน
มาเจาะลึกแนวทางของ EXIM BANK กับคุณชลัช รัตนบุญนิธิ กันได้เลยครับ…
จาก “ผู้ให้กู้” สู่ “Co-pilot” บทบาท EXIM BANK ยืนเคียงข้าง SMEs
คุณชลัช เริ่มต้นเล่าย้อนถึงตัวเลขการปล่อยสินเชื่อ SMEs ในตลาดภาพรวมว่า หดตัวลงติดต่อกันถึง 16 ไตรมาส โดยล่าสุดไตรมาส 2/69 หดตัว 4.6% เหตุผลนั้นเรียบง่ายแต่เจ็บปวด คือ ธนาคารส่วนใหญ่เลือกรับชำระคืนหนี้เดิม แต่ไม่ปล่อยกู้ใหม่ เพราะมองว่า SMEs คือ ความเสี่ยงสูงในยุคเศรษฐกิจผันผวน เมื่อความไม่แน่นอนสูงขึ้น ประตูสินเชื่อของผู้ประกอบการรายเล็กก็ยิ่งแคบลง
ในภาวะที่ทั้งอุตสาหกรรมพากันถอยหลัง EXIM BANK กลับเลือกเดินสวนทาง ด้วยความเชื่อที่ว่า พันธกิจของธนาคารเพื่อการพัฒนา ไม่ใช่การหลบเลี่ยงความเสี่ยง แต่คือการเป็นที่พึ่งให้ผู้ประกอบการไทยในวันที่พวกเขาต้องการมากที่สุด ดังนั้น เราต้องตัดสินใจเชิงกลยุทธ์ที่มาพร้อมความกล้าหาญ เพราะการเติมทุนในวันที่การเข้าถึงสินเชื่อไม่ง่าย ย่อมหมายถึงการแบกรับความเสี่ยงที่คนอื่นไม่กล้าแบก
แน่นอนว่า ในปีนี้ EXIM BANK วางเป้าหมายสินเชื่อรวมทั้งธนาคารไว้ที่ราว 200,000 ล้านบาท โดยมีสัดส่วนที่จัดสรรเพื่อ SMEs โดยเฉพาะเกือบ 40,000 ล้านบาท พร้อมตั้งเป้าดูแลผู้ส่งออก SMEs ผ่านการให้สินเชื่อและบริการประกันการส่งออกราว 4,700 ราย ซึ่งเป็นจุดที่อยากเน้นย้ำว่า EXIM BANK เป็นธนาคารที่มีบริการประกันการส่งออกที่ออกแบบมา เพื่อตอบโจทย์ความเสี่ยงของผู้ประกอบการไทยโดยเฉพาะ
อย่างไรก็ตาม สิ่งที่ EXIM BANK ให้ความสำคัญยิ่งกว่าตัวเลขเป้าหมาย คือ โจทย์เชิงโครงสร้างที่ซ่อนอยู่เบื้องหลัง
“ปัจจุบันประเทศไทยมีผู้ประกอบการ SMEs ทั้งระบบมากกว่า 3.2 ล้านราย คิดเป็น 99% ของจำนวนผู้ประกอบการรวมทั้งหมด แต่จำนวน SMEs ไทยที่ส่งออกได้จริง มีเพียงราว 23,000 ราย ซึ่งตัวเลขนี้แทบไม่ขยับเลยตลอดเกือบ 10 ปีที่ผ่านมา ขณะที่ผู้ประกอบการรายใหญ่ มีอยู่ราว 6,000 ถึง 7,000 ราย ภาพนี้สะท้อนว่า เศรษฐกิจส่งออกของไทย ยังกระจุกตัวอยู่กับผู้เล่นกลุ่มเดิม และมี SMEs จำนวนมหาศาลที่มีของดีแต่ไปไม่ถึงตลาดโลก
ดังนั้น เป้าหมายที่แท้จริงของ EXIM BANK ในปีนี้ ไม่ใช่แค่การปล่อยสินเชื่อให้ครบตามตัวเลข แต่เราจะทลายกำแพงที่ทำให้ SMEs ไทยติดอยู่กับที่มาตลอดทศวรรษ นั่นคือ การขยายจำนวน SMEs ผู้ส่งออกจำนวน 23,000 รายนี้ ให้ขยับเพิ่มขึ้น”
แน่นอนว่า การจะขยับตัวเลขนั้นได้ ธนาคารฯ ต้องเปลี่ยนวิธีคิดเกี่ยวกับบทบาทของตัวเองเช่นกัน
วินิจฉัยที่ตรงจุด กับปัญหาไม่ได้อยู่ที่เงินทุนเพียงอย่างเดียว
สิ่งที่ทำให้แนวคิดของคุณชลัชแตกต่าง คือ การมองปัญหาให้ลึกกว่าเรื่องเงิน โดยท่านวิเคราะห์ว่า SMEs ไทยติดกับดักอยู่ 2 เรื่องหลักที่เกี่ยวพันกัน
- นวัตกรรม (Innovation) ผู้ประกอบการจำนวนมาก ส่งออกสินค้าแบบเดิมมานานนับ 10 ปี โดยไม่มีการพัฒนาสิ่งใหม่ และเมื่อโลกเปลี่ยนเร็วขึ้นเรื่อย ๆ สินค้าที่เคยขายได้ก็ค่อย ๆ สูญเสียความสามารถในการแข่งขัน กลายเป็นการแข่งขันด้านราคาที่บีบกำไรจนแทบไม่เหลือ
- คำสั่งซื้อ (Order) ซึ่งเป็นปมที่คลาสสิกที่สุดในโลกของ SMEs ผู้ประกอบการส่วนใหญ่เดินเข้าหาธนาคารเพื่อขอสินเชื่อก่อน แต่ธนาคารกลับต้องการเห็นคำสั่งซื้อจึงจะปล่อยกู้ได้ กลายเป็นปัญหาไก่กับไข่ที่ไม่มีทางออก ผู้ประกอบการต้องการเงินเพื่อไปหาคำสั่งซื้อ แต่ธนาคารต้องการคำสั่งซื้อก่อนจึงจะให้เงิน
ปัญหานี้ คุณชลัช ยอมรับอย่างตรงไปตรงมาถึงวงจรที่เขาเรียกว่า “เรียน ๆ หาย ๆ” กล่าวคือ SMEs เดินทางมาอบรมกับธนาคารด้วยความหวัง แล้วก็หายไป เพราะสุดท้ายหาคำสั่งซื้อไม่ได้ หรือหาได้แต่กลับติดปัญหาหลักประกัน (Collateral) ที่เต็มวงเงินไปแล้ว ดังนั้น การมองเห็นปัญหาที่แท้จริงอย่างตรงไปตรงมาเช่นนี้ ไม่ใช่เรื่องที่ธนาคารทั่วไปยอมพูด และคือจุดเริ่มต้นที่นำไปสู่การเปลี่ยนบทบาทครั้งสำคัญ
จากผู้ให้กู้ สู่ผู้บ่มเพาะและนักหาตลาด
แทนที่จะเป็นเพียง “ผู้ให้กู้” ที่นั่งรอลูกค้าถือคำสั่งซื้อมาหา EXIM BANK ภายใต้แนวคิดของคุณชลัช เลือกเปลี่ยนบทบาทตัวเองเป็น “ผู้บ่มเพาะ” (Incubation) ที่ลงมือช่วย SMEs ตั้งแต่ต้นน้ำ ธนาคารจับมือกับหน่วยงานพันธมิตร เพื่อให้ความรู้และสอน SMEs ให้หาตลาดเป็น และจากนั้นจึงออกแบบผลิตภัณฑ์การเงินให้ยืดหยุ่นขึ้น โดยใช้คำสั่งซื้อมาเป็นตัวนำในการทำ Financing แทนการยึดติดกับหลักประกันแบบเดิม
ตัวอย่างที่เห็นภาพชัดที่สุด คือ กลยุทธ์บุกตลาดจีน โดยคุณชลัชชี้ว่า SMEs ไทยเก่งเรื่องอาหารและเครื่องดื่มเป็นทุนเดิมอยู่แล้ว แต่พอจะไปต่างประเทศ มักหยุดอยู่แค่การขายสิทธิ์แฟรนไชส์ ซึ่งเป็นการขายศักยภาพของตัวเองในราคาถูกเกินไป
ดังนั้น EXIM BANK จึงอยู่ระหว่างศึกษารูปแบบ Business Model ในการเจาะตลาดดังกล่าว โดยใช้เครื่องมือทางการเงินควบคู่ไปกับการสานพลังกับพันธมิตร เพื่อให้ SMEs ไทยได้ไปเปิดตลาดได้จริง
ถึงตรงนี้เราได้เห็นการเปลี่ยนนิยามของคำว่า “ธนาคาร” อย่างสิ้นเชิง จากสถาบันที่ปล่อยเงินแล้วรอเก็บดอกเบี้ย มาเป็นพันธมิตรที่ลงไปเดินเคียงข้างผู้ประกอบการถึงหน้างานจริง
ตั้งแต่การหาพื้นที่ขาย การบริหารต้นทุน ไปจนถึงการแบ่งเบาความเสี่ยงในช่วงแรก แม้จะเป็นการทำงานที่ยากกว่าและใช้ทรัพยากรมากกว่าการปล่อยกู้ธรรมดาหลายเท่า แต่เป็นมุมมองการทำงานใหม่ ภายใต้โลกการค้าที่เปลี่ยนกติกาใหม่
ทั้งนี้ คุณชลัช ยอมรับอย่างตรงไปตรงมาว่า แม้การปล่อยสินเชื่อ SMEs ในปัจจุบันเต็มไปด้วยความท้าทาย แต่ในฐานะสถาบันการเงินเฉพาะกิจของรัฐภายใต้การกำกับดูแลของกระทรวงการคลัง EXIM BANK มีพันธกิจที่ต้องผลักดันเรื่องนี้ เพื่อให้ SMEs ไทยเดินหน้าต่อไปได้ บนความเชื่อว่า การเติบโตของผู้ประกอบการรายเล็ก คือ รากฐานของเศรษฐกิจไทยทั้งระบบ
ESG จากสิ่งที่ถูกมองว่าเป็น “ต้นทุน” สู่ “โอกาส” ที่ใหญ่ที่สุดของ SMEs
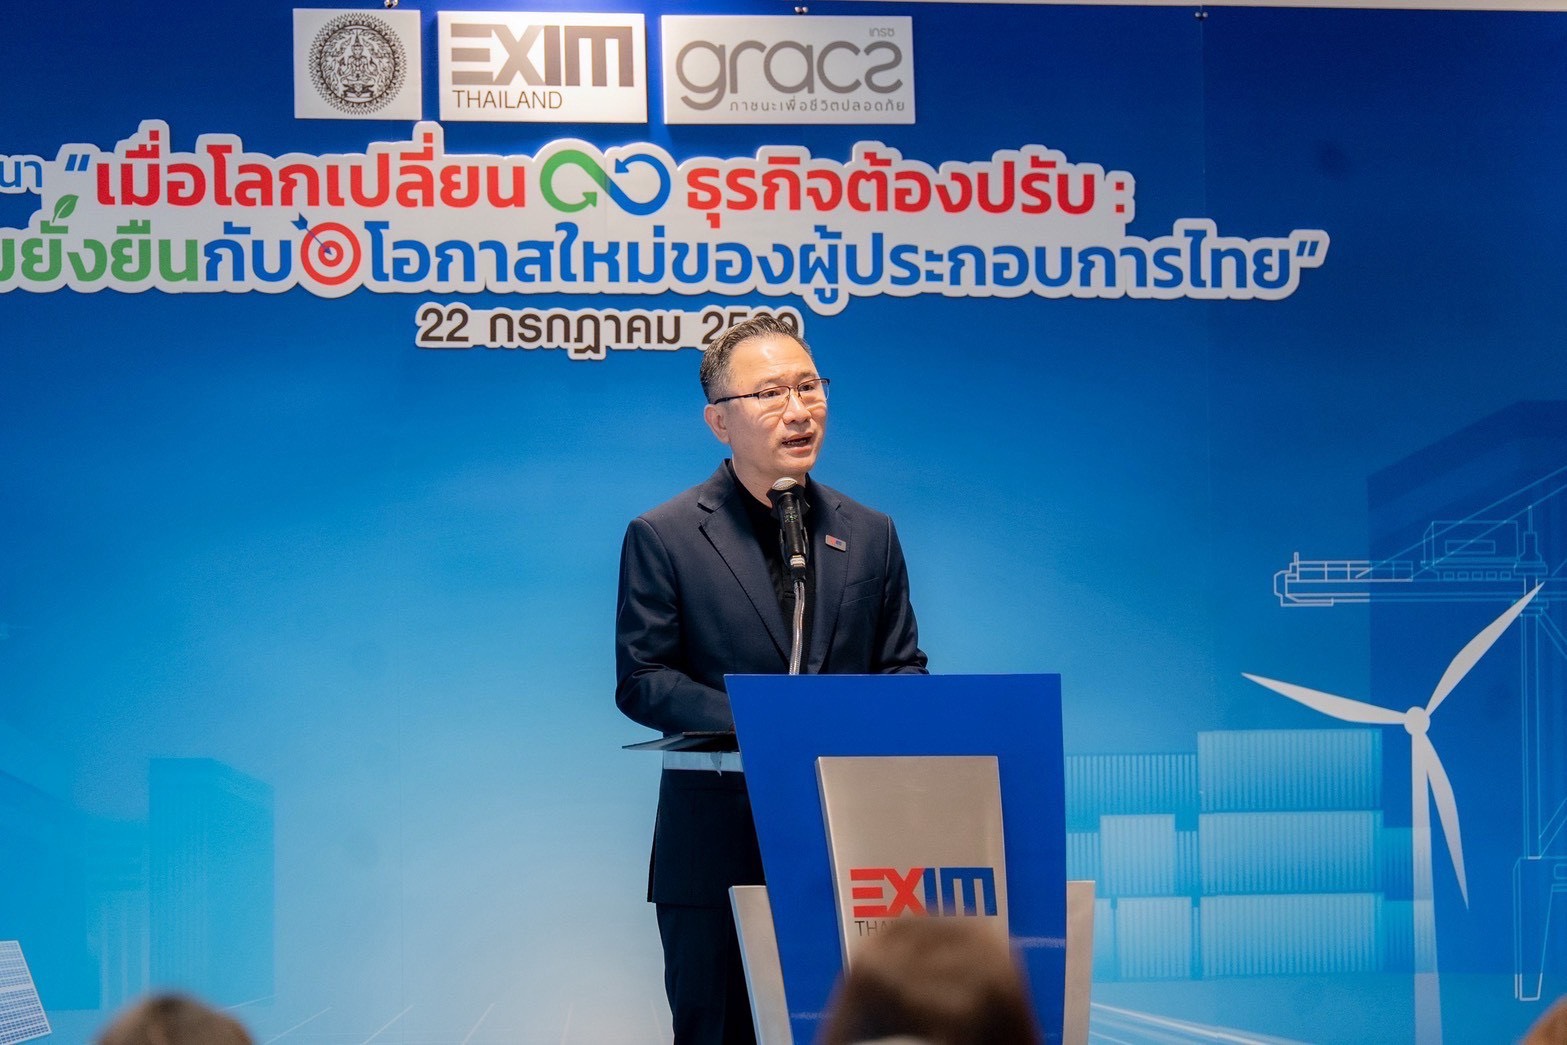
หากมีประเด็นเดียวที่สรุปวิสัยทัศน์ของคุณชลัชได้คมที่สุด ประเด็นนั้น คือ มุมมองด้านความยั่งยืน หรือ ESG (Environmental, Social, Governance) ในขณะที่ผู้ประกอบการจำนวนมากยังมอง ESG เป็นภาระต้นทุนที่เพิ่มขึ้นในวันที่กำไรยังไม่พอ แต่คุณชลัชกลับมองว่า นี่ไม่ใช่ต้นทุน แต่คือโอกาสทางธุรกิจที่ใหญ่ที่สุดในทศวรรษหน้า และเป็นเส้นแบ่งที่จะกำหนดว่า ใครจะได้ไปต่อในเวทีการค้าโลก
เหตุผลที่มุมมองนี้มีน้ำหนัก ไม่ใช่เพราะเป็นอุดมคติสวยงาม แต่เพราะโลกการค้ากำลังเปลี่ยนกติกาจริง ๆ ทิศทางของการค้าโลกจากนี้ไปกำลังมุ่งสู่การกีดกันทางการค้าด้วยมาตรฐานสิ่งแวดล้อม โดยเฉพาะจากสหภาพยุโรป ซึ่งกำลังใช้น้ำหนักทางเศรษฐกิจของตัวเองบีบให้ทั้งโลกต้องปรับตัวตาม ซึ่งผู้ที่ปรับตัวได้ก่อน จะกลายเป็นผู้ได้เปรียบ ส่วนผู้ที่ยังยึดติดกับวิธีเดิมจะถูกทิ้งไว้ข้างหลังอย่างเงียบ ๆ
CBAM กำแพงคาร์บอนที่เปลี่ยนจากคำเตือน เป็นค่าใช้จ่ายจริงแล้ว
รูปธรรมที่ชัดที่สุดของกติกาใหม่นี้ คือ มาตรการปรับราคาคาร์บอนก่อนข้ามพรมแดน (Carbon Border Adjustment Mechanism หรือ CBAM) ของสหภาพยุโรป ซึ่งไม่ใช่เรื่องอนาคตอันไกลอีกต่อไป แต่เป็นความจริงที่เกิดขึ้นแล้ว นับตั้งแต่วันที่ 1 มกราคม 2026 เป็นต้นมา CBAM ได้เข้าสู่ระยะบังคับใช้เต็มรูปแบบ โดยหลังจากนี้ ผู้นำเข้าสินค้าในสหภาพยุโรป ต้องเริ่มซื้อใบรับรอง (CBAM Certificates) เพื่อจ่ายค่าการปล่อยคาร์บอนที่ฝังอยู่ในสินค้าที่นำเข้า หากปริมาณการปล่อยเกินเกณฑ์มาตรฐานของยุโรป กลุ่มสินค้าที่ถูกควบคุมในระยะแรกครอบคลุมสินค้าที่ปล่อยคาร์บอนเข้มข้น ได้แก่ เหล็กและเหล็กกล้า อะลูมิเนียม ซีเมนต์ ปุ๋ย ไฟฟ้า และไฮโดรเจน
ดังนั้น สิ่งที่ผู้ประกอบการไทย ต้องตระหนักคือ นี่เป็นเพียงจุดเริ่มต้น และขอบเขตของสินค้าที่ถูกควบคุมมีแนวโน้มขยายตัวขึ้นเรื่อย ๆ ซึ่งในที่สุด สินค้าส่งออกเกือบทุกประเภทอาจต้องอยู่ภายใต้กฎเกณฑ์ CBAM หมายความว่า แม้วันนี้สินค้าของคุณจะยังไม่อยู่ในรายการ แต่วันข้างหน้าก็แทบเลี่ยงไม่ได้
นี่คือเหตุผลที่คุณชลัชย้ำว่า การปรับตัวเรื่องคาร์บอน ไม่ใช่ทางเลือก แต่เป็น “ทางรอด”
ที่สำคัญ กลไกนี้ถูกออกแบบให้การจ่ายค่าคาร์บอนภายในประเทศไทย สามารถนำมาหักลดได้ กล่าวคือ หากผู้ประกอบการมีการจ่ายราคาคาร์บอนในไทยแล้ว ก็จะเหลือส่วนต่างที่ต้องจ่ายให้ยุโรปน้อยลง นี่คือแรงจูงใจโดยตรง ที่ทำให้การลงทุนลดคาร์บอนตั้งแต่ต้นทางกลายเป็นเรื่องคุ้มค่าทางการเงิน ไม่ใช่แค่เรื่องภาพลักษณ์
เปลี่ยน Mindset จากกล่องโฟม 450 ปี สู่วัสดุที่ตลาดโลกตามหา
คุณชลัช อธิบายเพิ่มเติมเกี่ยวกับการเปลี่ยนวิธีคิดนี้ด้วยตัวอย่างที่จับต้องได้และทรงพลัง คือ กล่องโฟมแบบเดิมใช้เวลาย่อยสลายนานถึง 450 ปี แต่หากผู้ประกอบการเปลี่ยนไปใช้วัสดุจากการเกษตรที่ย่อยสลายได้ภายในเพียง 45 ถึง 60 วัน แม้ราคาต่อชิ้นจะสูงขึ้น แต่กลับกลายเป็นสินค้าที่ตลาดโลกต้องการ และช่วยลดปัญหาทางภาษีสิ่งแวดล้อมในอนาคตไปพร้อมกัน
มุมมองนี้พลิกสมการทางธุรกิจอย่างสิ้นเชิง จากเดิมที่มองว่า “ต้นทุนสูงขึ้น = กำไรน้อยลง” มาเป็น “ต้นทุนที่สูงขึ้น คือ การลงทุนเพื่อเข้าถึงตลาดที่คนอื่นเข้าไม่ได้”
เพราะเมื่อกำแพงการค้าสิ่งแวดล้อมสูงขึ้น สินค้าที่ปรับตัวไม่ทัน จะถูกกันออกจากตลาด ในขณะที่สินค้าที่เตรียมพร้อมจะได้ครองพื้นที่ที่ว่างลง
นอกจากนี้ คุณชลัชยังชี้ให้เห็นเทรนด์ผู้บริโภคยุคใหม่ ยินดีจ่ายแพงขึ้นเพื่อสินค้าที่เป็นมิตรต่อสิ่งแวดล้อม ทำให้สินค้ารักษ์โลกไม่ได้เป็นเพียงการทำตามกฎ แต่เป็นการเพิ่มมูลค่าและสร้างความแตกต่างในตลาดได้จริง
ด้วยความเชื่อนี้ EXIM BANK จึงวางเรื่อง ESG ให้เป็น Signature Product ของธนาคาร โดยตั้งเป้าเพิ่มสัดส่วนสินเชื่อ ESG ให้สูงถึง 50% ของพอร์ตสินเชื่อทั้งหมด ซึ่งเป็นเป้าหมายที่ทะเยอทะยานและสะท้อนความมุ่งมั่นอย่างชัดเจนว่า ธนาคารเลือกเดิมพันอนาคตของตัวเองไปกับทิศทางของโลก
แล้ว SMEs รายเล็กที่ยังไม่พร้อม จะเข้าถึงโอกาสนี้ได้อย่างไร ?
คำถามนี้ ท้าทายที่สุดในเมื่อ SMEs รายเล็กจำนวนมาก ยังไม่มีระบบวัดคาร์บอน ไม่มีความรู้เรื่องการรายงาน ESG และไม่มีทุนพอจะจ้างที่ปรึกษา แล้วพวกเขาจะเข้าถึงสินเชื่อ ESG ที่ตั้งเป้าไว้ 50% ได้อย่างไร
กับคำตอบของคุณชลัช เริ่มต้นที่การยอมรับความจริงว่า การเปลี่ยนแปลงต้องเริ่มจากวิธีคิดก่อนจัดหาเครื่องมือ โดย SMEs ต้องเลิกมอง ESG เป็นภาระ แล้วเริ่มมองเป็นนวัตกรรมและการลงทุน
จากนั้น EXIM BANK จึงเข้ามาทำหน้าที่เชื่อมโยงเป็นระบบนิเวศ (Ecosystem) ที่ประคับประคองตั้งแต่ก้าวแรก ไม่ใช่การตั้งเงื่อนไขสูงแล้วปล่อยให้ผู้ประกอบการดิ้นรนเอง แต่เป็นการจับมือเดินไปด้วยกัน ตั้งแต่การให้ความรู้ การบ่มเพาะ ไปจนถึงการออกแบบผลิตภัณฑ์ที่ยืดหยุ่นเพื่อรองรับผู้ที่เพิ่งเริ่มต้น
นอกจากนี้ แนวทางดังกล่าวยังรวมถึงการดีไซน์ผลิตภัณฑ์ร่วมกับหน่วยงานพันธมิตรการดึงผู้ประกอบการที่มีศักยภาพและเคยได้รับรางวัลมาต่อยอด และการใช้โมเดลร่วมทุนเพื่อกระจายความเสี่ยง เพื่อเป้าหมาย คือ ทำให้การก้าวสู่ ESG เป็นเรื่องที่ “ทำได้จริง” สำหรับ SMEs ไม่ใช่แค่ความฝันของบริษัทใหญ่ที่มีทรัพยากรพร้อม
พูดอีกอย่างคือ คุณชลัชกำลังเปลี่ยนบทบาทของธนาคารจาก “ผู้ตั้งเงื่อนไข” ที่คอยตัดสินว่า ใครผ่านหรือไม่ผ่าน มาเป็น “ผู้เตรียมความพร้อม” ที่ช่วยให้ผู้ประกอบการมีคุณสมบัติพอจะคว้าโอกาสได้
เสริมความรู้ควบคู่เงินทุน Ecosystem ที่มีหัวใจเป็นผู้ประกอบการ
จากการสัมภาษณ์พิเศษครั้งนี้ Business Plus ได้เห็นวิสัยทัศน์ของคุณชลัชว่า การเสริมความรู้ จึงเป็นอีกเสาหลักที่ EXIM BANK ให้ความสำคัญ ไม่แพ้การปล่อยสินเชื่อ ผ่านการอบรมบ่มเพาะ กิจกรรมจับคู่ทางธุรกิจ และการสร้างเครือข่ายที่ช่วยให้ SMEs ก้าวเข้าสู่เวทีการค้าโลกได้อย่างมั่นใจ และเมื่อผสานเข้ากับเครื่องมือทางการเงินและประกันความเสี่ยงที่ยืดหยุ่น ก็กลายเป็นระบบสนับสนุนที่ครบวงจร ตั้งแต่การจุดประกายไอเดีย การหาคำสั่งซื้อ การจัดหาเงินทุน ไปจนถึงการบริหารความเสี่ยงในการส่งออก
ภาพรวมทั้งหมดนี้ สะท้อนปรัชญาการทำงานของผู้นำที่มองว่า EXIM BANK ต้องเป็นมากกว่าธนาคาร และต้องเชื่อมโยงเป็น Ecosystem ที่โอบอุ้มผู้ประกอบการไทยอย่างครบวงจร เพราะความสำเร็จของ EXIM BANK ไม่ได้วัดเพียงจากการเติบโตของสินเชื่อ หากแต่คือการได้เห็นผู้ประกอบการไทย ก้าวขึ้นเป็นผู้ส่งออกรายใหม่มากขึ้น ได้เห็นธุรกิจที่เคยอยู่ในตลาดเดิมสามารถขยายสู่ตลาดโลก และได้เห็น SMEs ไทย ยกระดับศักยภาพ จากผู้ผลิตไปสู่ธุรกิจที่สร้างมูลค่าเพิ่มและแข่งขันได้อย่างยั่งยืน