 The Business Plus บิสิเนสพลัส
ที่ผ่านมา ธุรกิจโรงภาพยนตร์เผชิญแรงกดดันจาก Streaming ที่เปลี่ยนพฤติกรรมผู้บริโภคจาก “จอใหญ่ในโรง” สู่ “จอที่บ้าน” แต่ในปี 2569 ภาพกำลังเปลี่ยน เมื่อ Gen Z ยังคงเป็นหนึ่งในกลุ่มที่มีแนวโน้มเข้าชมภาพยนตร์ในโรงสูง ขณะที่ไลน์อัปหนังฟอร์มใหญ่ทั้งไทยและต่างประเทศกำลังช่วยปลุกตลาดให้กลับมาคึกคักอีกครั้ง
หลังจากรายได้ Box Office ของภาพยนตร์ไทยชะลอตัวลงในปี 2568 ด้วยมูลค่าราว 1,518 ล้านบาท (ลดลงเกือบ 38% จากปี 2567) ปี 2569 จึงเป็นปีสำคัญที่ธุรกิจโรงภาพยนตร์ต้องพิสูจน์ว่า Traffic ผู้ชมที่เริ่มฟื้นตัว จะกลับมาสร้าง “กำไร” ได้จริงมากน้อยแค่ไหน
เพราะรายได้ของธุรกิจโรงหนังไม่ได้จบลงแค่การขายตั๋ว แต่หัวใจของการทำกำไรที่แท้จริงกลับมาจากสินค้า High-Margin อย่างอาหาร เครื่องดื่ม พ็อปคอร์น รวมถึงสื่อโฆษณา ในทางกลับกัน ฝั่งต้นทุนยังคงถูกกดดันด้วย Fixed Cost ก้อนใหญ่อย่างค่าเช่าพื้นที่ ค่าแรงพนักงาน และค่าพลังงาน ทำให้โจทย์สำคัญคือ การที่มี “คนดูเพิ่ม” ไม่ได้แปลว่า “กำไรจะเพิ่มขึ้น” เสมอไป
เมื่อมองไปยัง 2 ผู้เล่นหลักอย่าง Major Cineplex และ SF Cinema ผลประกอบการปี 2568 กลับสะท้อนภาพที่แตกต่างกัน
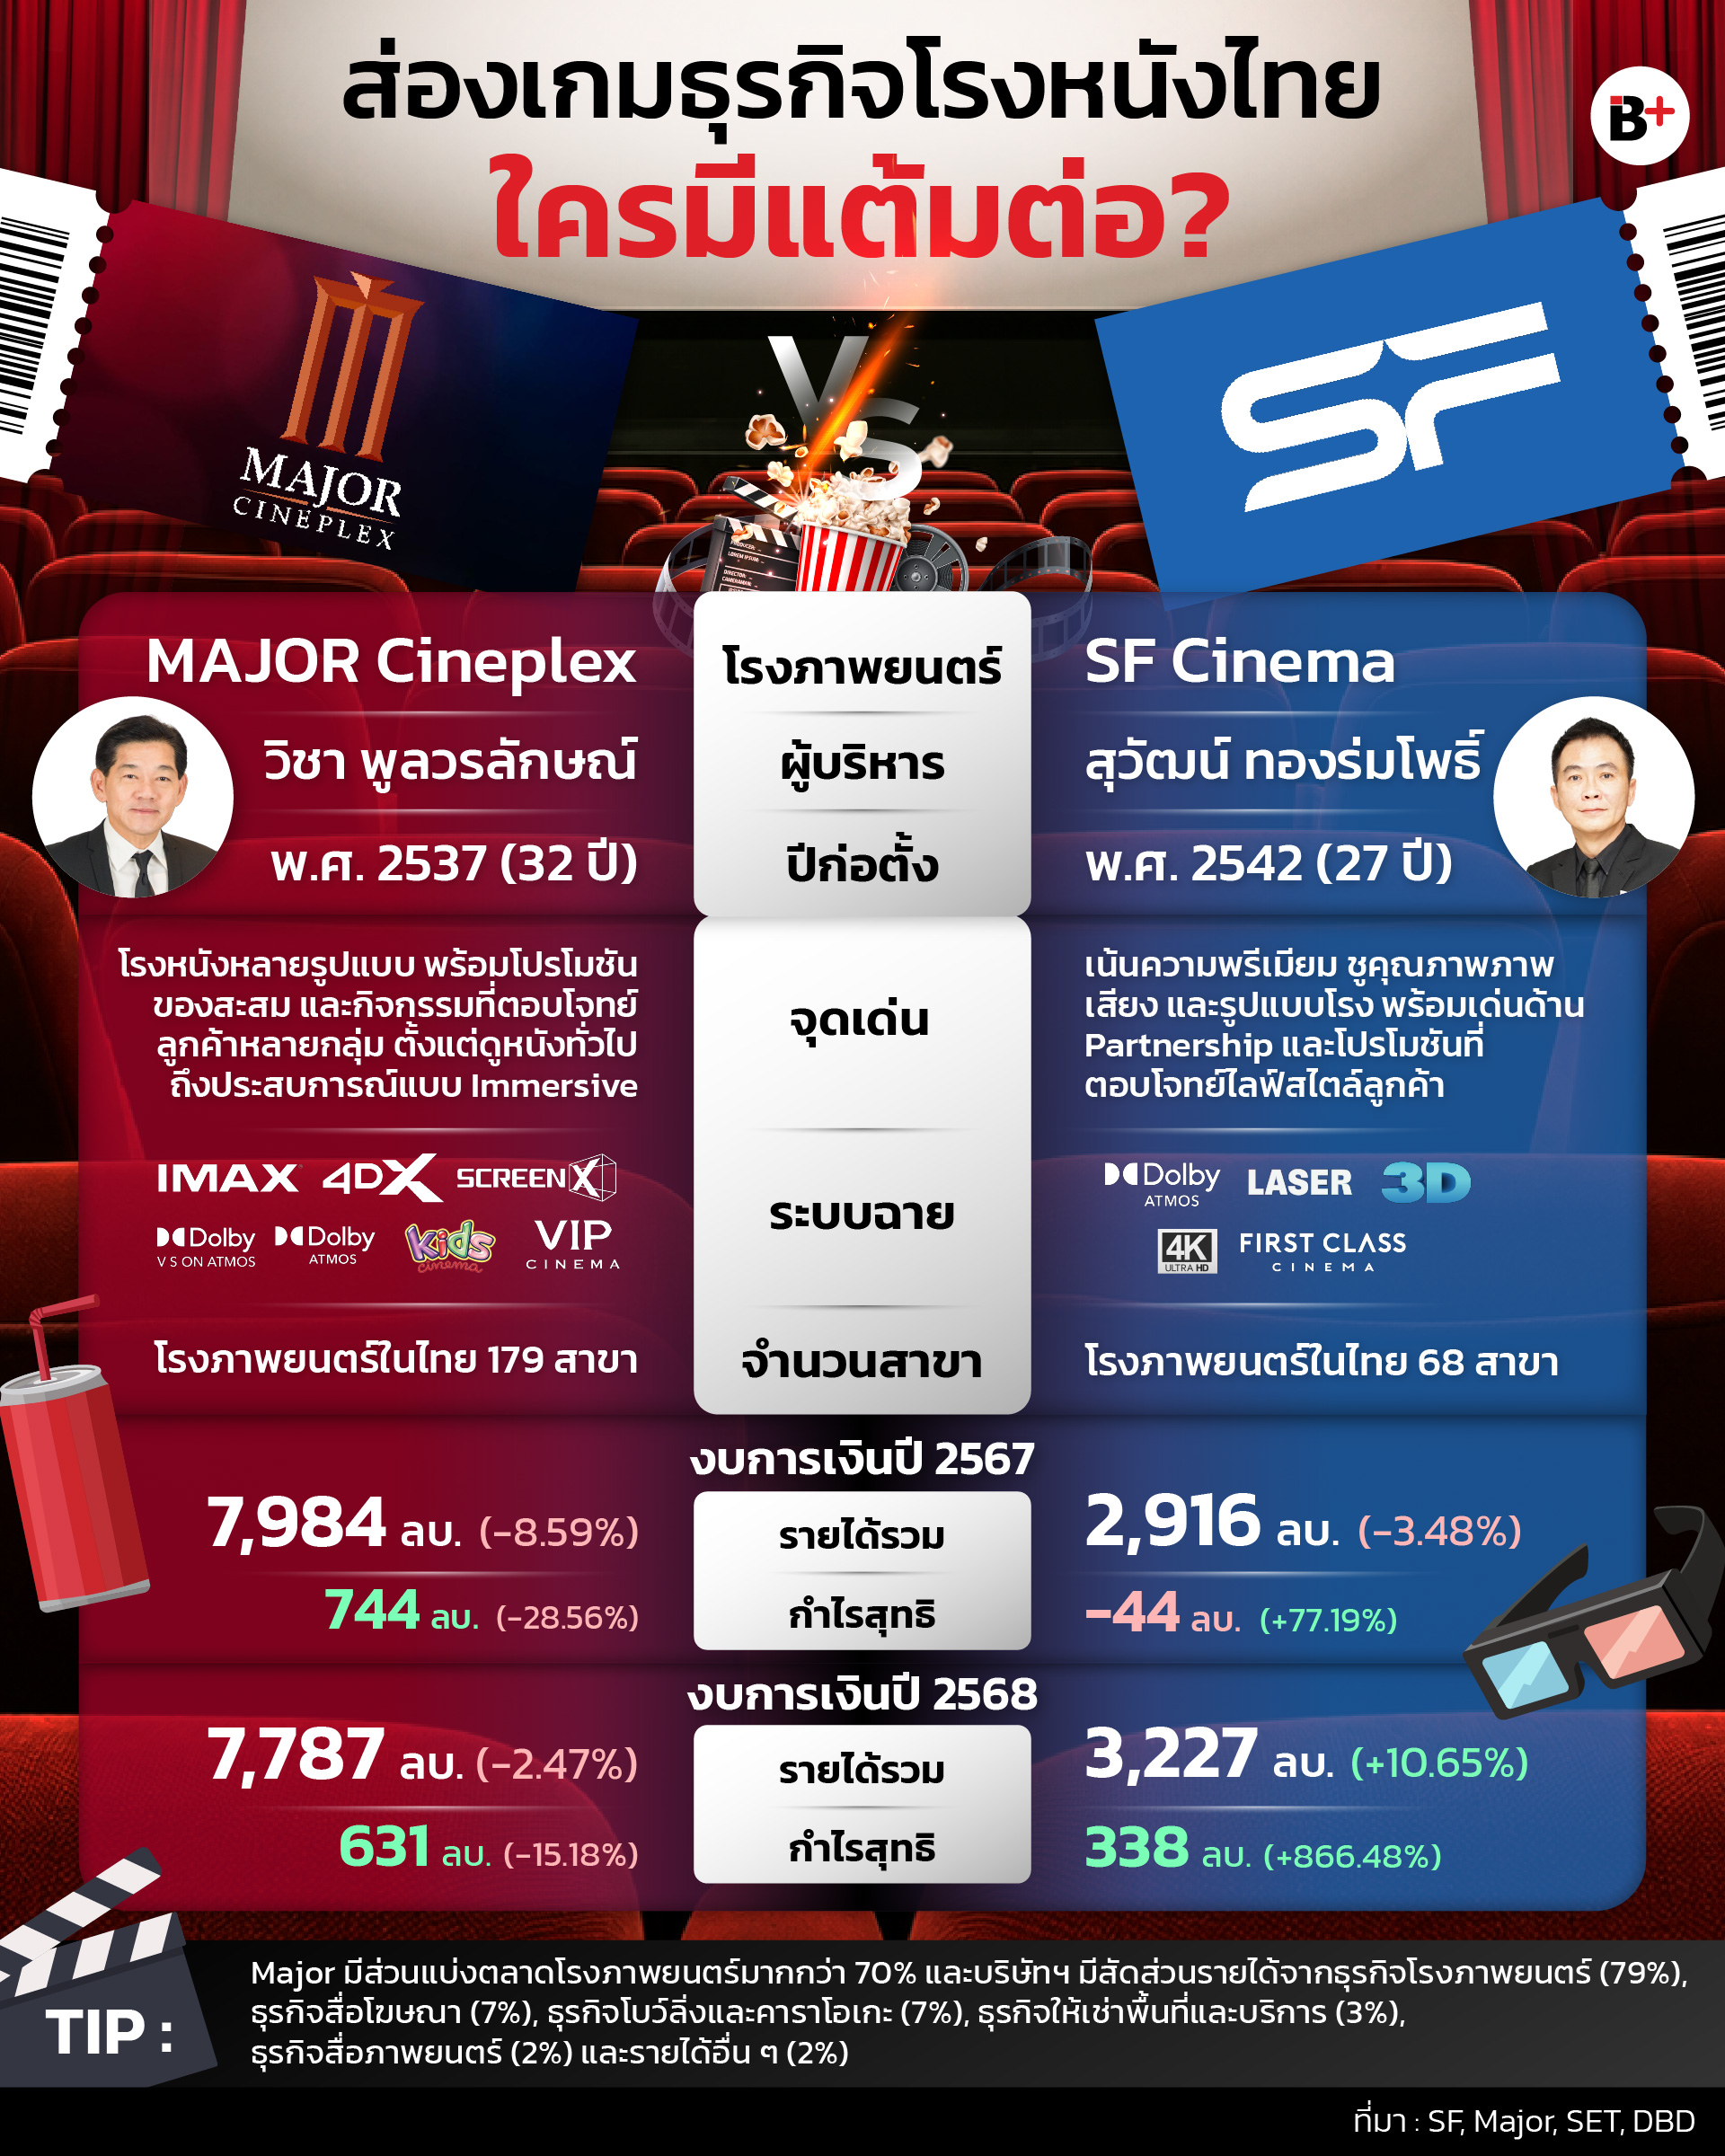
Major Cineplex ยังคงครองความเป็นผู้นำตลาด ด้วยรายได้ 7,787.12 ล้านบาท (ลดลง 2.47%) และกำไรสุทธิ 631.23 ล้านบาท (ลดลง 15.18%) จุดแข็งคือ Scale และ Ecosystem ที่ครบวงจร ตั้งแต่ตั๋วหนัง อาหาร เครื่องดื่ม สื่อโฆษณา พื้นที่เช่า ไปจนถึงธุรกิจบันเทิงอื่น ๆ ทำให้รับ Traffic และต่อยอดรายได้จากหนังฮิตได้หลายทาง
นอกจากนี้ การมีสาขาในต่างจังหวัดถึง 127 แห่ง ซึ่งเทียบกับ SF ที่มี 47 แห่ง ทำให้ Major เข้าถึงฐานผู้ชมทั่วประเทศได้กว้างกว่า
ที่สำคัญ Major ยังขยับเข้าใกล้ต้นน้ำของธุรกิจ Content ผ่าน M STUDIO ซึ่งครอบคลุมทั้งการจัดหา ผลิต และจัดจำหน่ายภาพยนตร์ รวมถึงการจำหน่ายสิทธิ์ภาพยนตร์ไปยังแพลตฟอร์ม Streaming ทำให้ Ecosystem ไม่ได้จบแค่ “ฉายหนัง” แต่สามารถสร้างมูลค่าจาก Content ได้ตลอด Value Chain
แต่ในทางกลับกัน Scale ที่ใหญ่ก็มาพร้อมกับต้นทุนและภาระในการบริหารจัดการที่สูงกว่าเช่นกัน
ด้าน SF Cinema แม้จะมีขนาดธุรกิจที่เล็กกว่า แต่ผลประกอบการปี 2568 กลับเติบโตได้อย่างโดดเด่น ด้วยรายได้ 3,226.91 ล้านบาท (เพิ่มขึ้น 10.65%) ขณะที่กำไรสุทธิพุ่งขึ้นมาอยู่ที่ 337.58 ล้านบาท (เพิ่มขึ้น 866.48%) แม้ส่วนหนึ่งจะผลมาจากฐานกำไรที่ต่ำในปี 2567 ก็ตาม
กลยุทธ์ของ SF ไม่ได้เน้นการแข่งขันด้วยจำนวนสาขา แต่ให้น้ำหนักกับการสร้าง Customer Experience ผ่านรูปแบบโรงภาพยนตร์ที่หลากหลาย การเลือกทำเลศูนย์การค้าที่มีศักยภาพสูง การบริหารต้นทุนที่คล่องตัว รวมถึงการทำ Marketing และ Partnership ที่ช่วยเพิ่ม Engagement ซึ่งส่งผลโดยตรงต่อการเพิ่มรายได้ต่อหัวของผู้เข้าชม
ขณะเดียวกัน SF ก็เริ่มขยับเข้าสู่ธุรกิจต้นน้ำผ่าน JAI STUDIOS ซึ่งเป็นการร่วมทุนกับ GDH โดยประเดิมผลงานแรกอย่าง “วิมานหนาม” ทำให้การแข่งขันระหว่าง 2 ค่ายไม่ได้อยู่แค่จำนวนที่นั่งอีกต่อไป แต่เริ่มขยับไปถึงการสร้างและต่อยอด Content ตั้งแต่ต้นน้ำ
ท้ายที่สุด ผู้ได้เปรียบอาจไม่ใช่ผู้ที่มีที่นั่งมากที่สุด แต่คือผู้ที่สามารถเพิ่มมูลค่าต่อผู้ชม ควบคู่กับการบริหารต้นทุน และทำให้การฟื้นตัวของตลาดสามารถสร้างกำไรได้จริง
เพราะในวันที่ Streaming ยังช่วงชิงผู้ชมไป เกมโรงหนังจึงไม่ได้แข่งกันแค่ “ขายตั๋ว” แต่แข่งกันว่า ใครสร้างเหตุผลให้คนเลือกออกจากบ้าน และทำให้การออกมาดูหนังหนึ่งครั้งมีมูลค่ามากที่สุด
ที่มา: SF, Major, SET, DBD