 The Business Plus บิสิเนสพลัส
ในอุตสาหกรรมสินเชื่อเพื่อการบริโภค มีแรงดึงดูดอย่างหนึ่งที่ยากจะต้านทาน นั่นคือการเร่งปล่อยสินเชื่อเพื่อทำยอดให้เติบโตเร็วที่สุด แต่ในปีที่หนี้ครัวเรือนไทยยังอยู่ในระดับสูงและกำลังซื้อฟื้นตัวไม่ทั่วถึง การวิ่งตามยอดอาจกลายเป็นการสะสมความเสี่ยงที่ระเบิดในภายหลัง
ท่ามกลางแรงกดดันนี้ บริษัท บัตรกรุงไทย จำกัด (มหาชน) หรือ เคทีซี (KTC) ภายใต้การนำของ นางพิทยา วรปัญญาสกุล ประธานเจ้าหน้าที่บริหาร เลือกเดินในเส้นทางที่ต้องใช้วินัยสูงกว่า นั่นคือกลยุทธ์ “คุณภาพมากกว่าปริมาณ (Quality over Quantity)” และผลการดำเนินงานไตรมาส 3 ปี 2569 ก็ได้พิสูจน์แล้วว่า การเลือกเติบโตอย่างมีวินัย คือการตัดสินใจที่ถูกต้องและน่าชื่นชมที่สุดในภาวะเช่นนี้
โตเหนือตลาด บนรากฐานของคุณภาพ
สิ่งที่ทำให้แนวทางของเคทีซี น่าสนใจก็คือ บริษัทพิสูจน์ว่า “การเติบโตอย่างมีคุณภาพ” กับ “การเติบโตที่เหนือกว่าตลาด” สามารถเกิดขึ้นพร้อมกันได้
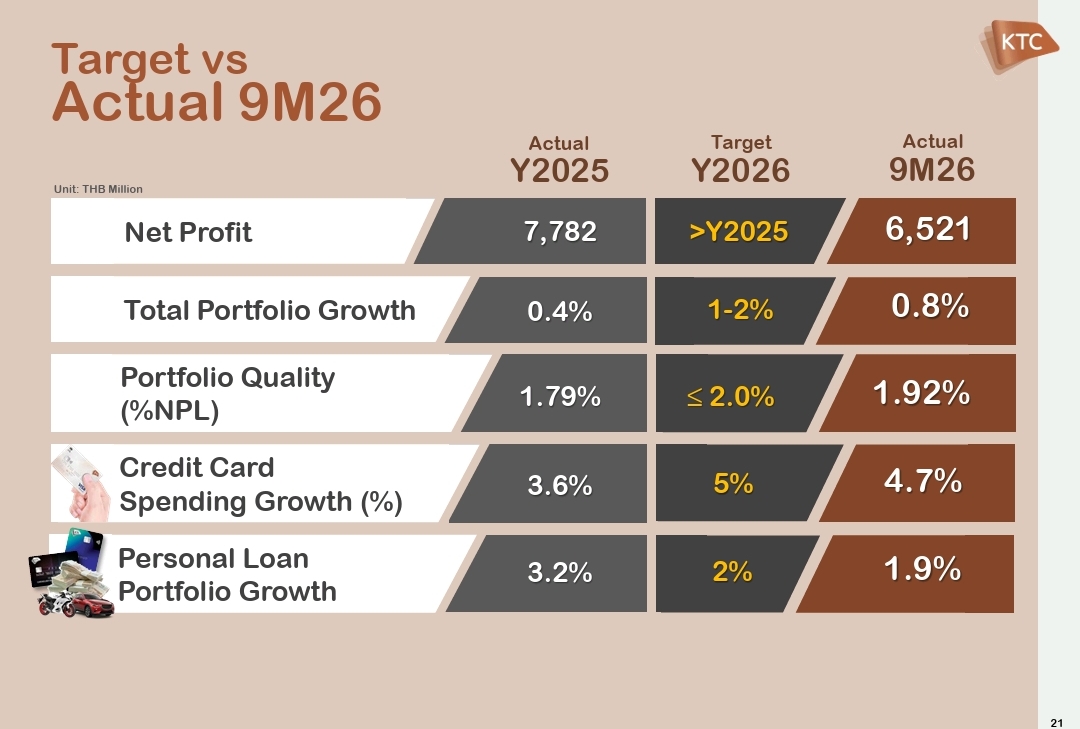
ในช่วง 9 เดือนแรกของปี 2569 ปริมาณการใช้จ่ายผ่านบัตรเครดิตของเคทีซีเติบโต 4.7% สูงกว่าการเติบโตของทั้งอุตสาหกรรมที่อยู่ที่ 3.0% สะท้อนความแข็งแกร่งของฐานสมาชิกและความสามารถในการตอบโจทย์พฤติกรรมผู้บริโภคที่เปลี่ยนแปลงไป ขณะที่ส่วนแบ่งตลาดลูกหนี้บัตรเครดิต ณ สิ้นเดือนกันยายน 2569 ยังรักษาไว้ได้อย่างมั่นคงที่ 14.5% เท่ากับช่วงเดียวกันของปีก่อน พร้อมส่วนแบ่งตลาดสินเชื่อบุคคลที่ 4.2%
ตัวเลขเหล่านี้บอกว่า เคทีซีไม่ได้ปฏิเสธการเติบโต แต่เลือกที่จะเติบโตบนฐานลูกค้าที่มีคุณภาพ ไม่ใช่การไล่ล่ายอดด้วยการผ่อนปรนมาตรฐานความเสี่ยง ซึ่งเป็นความแตกต่างที่สำคัญระหว่างการเติบโตที่ยั่งยืนกับการเติบโตที่เปราะบาง
เกราะป้องกันที่หนาที่สุดในอุตสาหกรรม
หัวใจที่แท้จริงของกลยุทธ์เคทีซี และเป็นจุดที่สมควรได้รับการชื่นชมมากที่สุด คือความสามารถในการบริหารคุณภาพสินทรัพย์
ในปีที่หนี้เสียของทั้งระบบการเงินมีแนวโน้มสูงขึ้นตามภาวะเศรษฐกิจ เคทีซีกลับรักษาระดับหนี้ที่ไม่ก่อให้เกิดรายได้ (NPL) ไว้ได้ที่เพียง 1.92% ต่ำกว่ากรอบเป้าหมายที่บริษัทตั้งไว้ไม่เกิน 2% ซึ่งถือเป็นระดับที่โดดเด่นในอุตสาหกรรมสินเชื่อเพื่อการบริโภค
แต่ตัวเลขที่สะท้อนความแข็งแกร่งได้ชัดเจนที่สุด คืออัตราส่วนสำรองต่อหนี้เสีย (NPL Coverage Ratio) ที่สูงถึง 413.4% หมายความว่าเคทีซีมีเงินสำรองรองรับหนี้เสียไว้มากกว่า 4 เท่าของหนี้เสียที่มีอยู่จริง นี่คือเกราะป้องกันทางการเงินที่หนาแน่นอย่างยิ่ง และเป็นสัญญาณว่า หากเศรษฐกิจผันผวนรุนแรงกว่าที่คาด เคทีซีก็มีความพร้อมที่จะรับมือได้โดยไม่สั่นคลอน
ความระมัดระวังในระดับนี้ ไม่ใช่ความขี้กลัว แต่คือวุฒิภาวะทางการบริหารที่เข้าใจว่า ในธุรกิจการเงิน การอยู่รอดและความน่าเชื่อถือ สำคัญกว่าการเติบโตที่หวือหวาในระยะสั้น
มองไปข้างหน้า กับเครื่องยนต์การเติบโตใหม่
สิ่งที่ทำให้เคทีซีไม่ได้เป็นเพียงองค์กรที่ “ตั้งรับเก่ง” แต่เป็นองค์กรที่ “มองไปข้างหน้า” คือการวางเครื่องยนต์การเติบโตใหม่ควบคู่ไปกับการรักษาวินัย
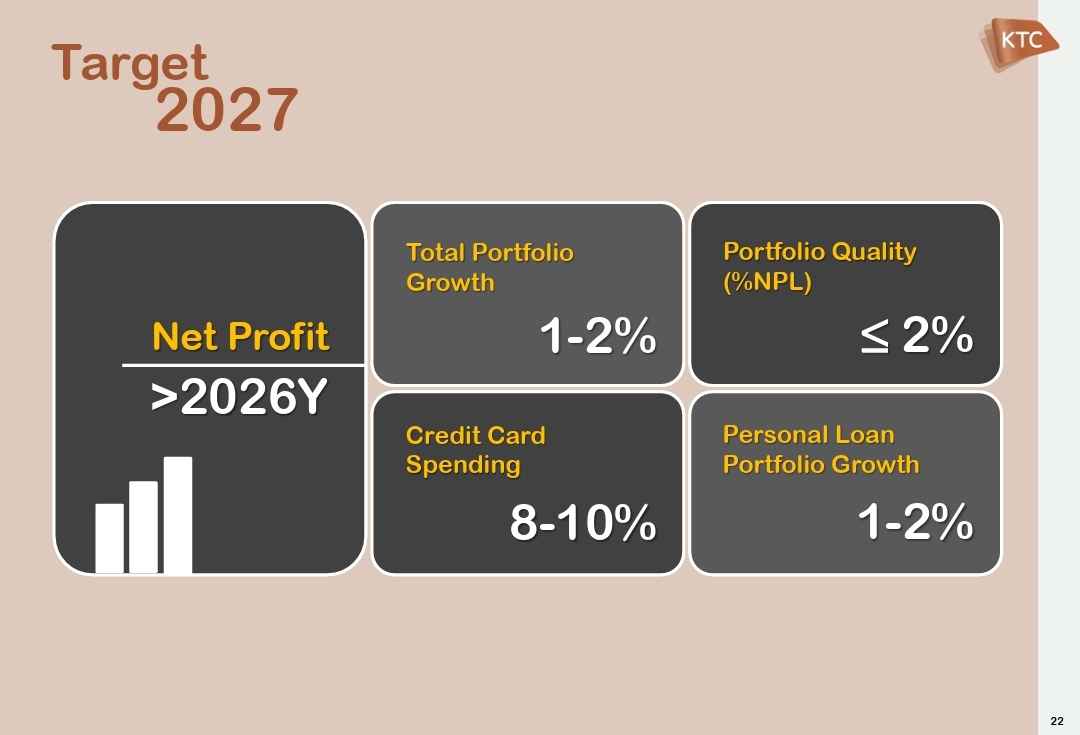
สำหรับปี 2570 เคทีซีตั้งเป้าปริมาณการใช้จ่ายผ่านบัตรเครดิตเติบโต 8%-10% ขณะที่พอร์ตสินเชื่อรวมและสินเชื่อบุคคลคาดว่าจะเติบโต 1%-2% พร้อมรักษาระดับ NPL ไม่เกิน 2% โดยมุ่งเน้นการเติบโตจากฐานลูกค้าคุณภาพ การใช้ข้อมูลเชิงลึกในการนำเสนอผลิตภัณฑ์ที่ตรงความต้องการมากขึ้น รวมถึงการยกระดับขีดความสามารถด้านดิจิทัลและความมั่นคงปลอดภัยทางไซเบอร์
ที่น่าจับตาเป็นพิเศษ คือการขยายสู่ธุรกิจนายหน้าประกันภัย ซึ่งเคทีซีเตรียมเพิ่มช่องทางการนำเสนอผลิตภัณฑ์ทั้งออฟไลน์และออนไลน์ โดยอยู่ระหว่างการขออนุมัติขึ้นทะเบียนกิจกรรมทางอิเล็กทรอนิกส์ เพื่อเสนอขายกรมธรรม์ผ่านช่องทางดิจิทัล การเคลื่อนไหวนี้สะท้อนวิสัยทัศน์ที่ชาญฉลาด เพราะเป็นการต่อยอดจากฐานสมาชิกที่มีอยู่ ไปสู่การสร้างรายได้ค่าธรรมเนียม (Fee Income) ที่ไม่ต้องแบกรับความเสี่ยงด้านเครดิตเหมือนธุรกิจสินเชื่อ ซึ่งเป็นการกระจายแหล่งรายได้ที่เหมาะสมอย่างยิ่งกับยุคสมัย
จัดทัพกลุ่มกรุงไทย เสริมความคล่องตัว
อีกหนึ่งการเคลื่อนไหวเชิงกลยุทธ์ที่แสดงถึงความเฉียบคมในการบริหาร คือการจัดโครงสร้างธุรกิจร่วมกับกลุ่มธุรกิจทางการเงินของธนาคารกรุงไทย เพื่อเพิ่มประสิทธิภาพการบริหาร การติดตามหนี้ และการควบคุมต้นทุนการดำเนินงาน
ภายใต้การจัดโครงสร้างนี้ เคทีซีได้เข้าซื้อหุ้นบริษัท วินเพอร์ฟอร์มานซ์ จำกัด (WIN) ซึ่งเป็นพันธมิตรด้านการติดตามหนี้ ก่อนจะปรับโครงสร้างการถือหุ้นร่วมกับบริษัท กรุงไทย อลิอันซ์ โฮลดิ้ง จำกัด (KTAH) ในสัดส่วนฝ่ายละ 50% ทั้งใน WIN และบริษัท กรุงไทยธุรกิจลีสซิ่ง จำกัด (KTBL) และล่าสุดที่ประชุมผู้ถือหุ้นได้อนุมัติการควบรวมสองกิจการ เพื่อสร้างความร่วมมือเชิงกลยุทธ์และโอกาสทางธุรกิจระหว่างกลุ่มธุรกิจการเงินของธนาคาร
การจัดทัพครั้งนี้สะท้อนว่า เคทีซีกำลังทำให้โครงสร้างธุรกิจของตัวเองคมชัดและคล่องตัวยิ่งขึ้น โฟกัสกับธุรกิจหลักที่ตัวเองเชี่ยวชาญ พร้อมเปิดประตูสู่การผนึกกำลังกับพันธมิตรในเครือ โดยเฉพาะในฝั่งธุรกิจประกันที่กำลังเป็นทิศทางการเติบโตใหม่
บทสรุปบนความแข็งแกร่งที่มาจากการกล้าเลือก
ด้วยฐานสมาชิกรวม 3.87 ล้านบัญชี ประกอบด้วยสมาชิกบัตรเครดิต 3.16 ล้านบัตร และสมาชิกสินเชื่อบุคคลอีกกว่า 710,000 บัญชี เคทีซีมีต้นทุนที่แข็งแกร่งในการต่อยอดการเติบโตในอนาคต
แต่สิ่งที่ทำให้เคทีซีน่าชื่นชมที่สุดในปีนี้ ไม่ใช่เพียงขนาดของฐานลูกค้าหรือตัวเลขผลประกอบการ หากแต่เป็น “วิธีคิด” ของผู้นำที่เลือกเดินในเส้นทางที่ยากกว่า นั่นคือ การกล้าปฏิเสธการเติบโตที่หวือหวาแต่เปราะบาง เพื่อแลกกับการเติบโตที่มั่นคงและยั่งยืน
ในปีที่เต็มไปด้วยความไม่แน่นอน พิทยา วรปัญญาสกุล และเคทีซี ได้พิสูจน์ให้เห็นว่า วินัยทางการเงิน การบริหารความเสี่ยงอย่างรอบคอบ และการมองการณ์ไกลในการสร้างเครื่องยนต์การเติบโตใหม่ คือสูตรสำเร็จที่แท้จริงของการเป็นผู้นำในอุตสาหกรรมการเงินยุคใหม่ และเป็นบทเรียนที่ทรงคุณค่าสำหรับทุกองค์กรที่ต้องการเติบโตอย่างยั่งยืนท่ามกลางพายุเศรษฐกิจ